Domain befestigt.de kaufen?
Wir ziehen mit dem Projekt
befestigt.de um.
Sind Sie am Kauf der Domain
befestigt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain befestigt.de kaufen?
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
Ähnliche Suchbegriffe für UStG
Top-Angebote
Produkte zum Begriff UStG:
-
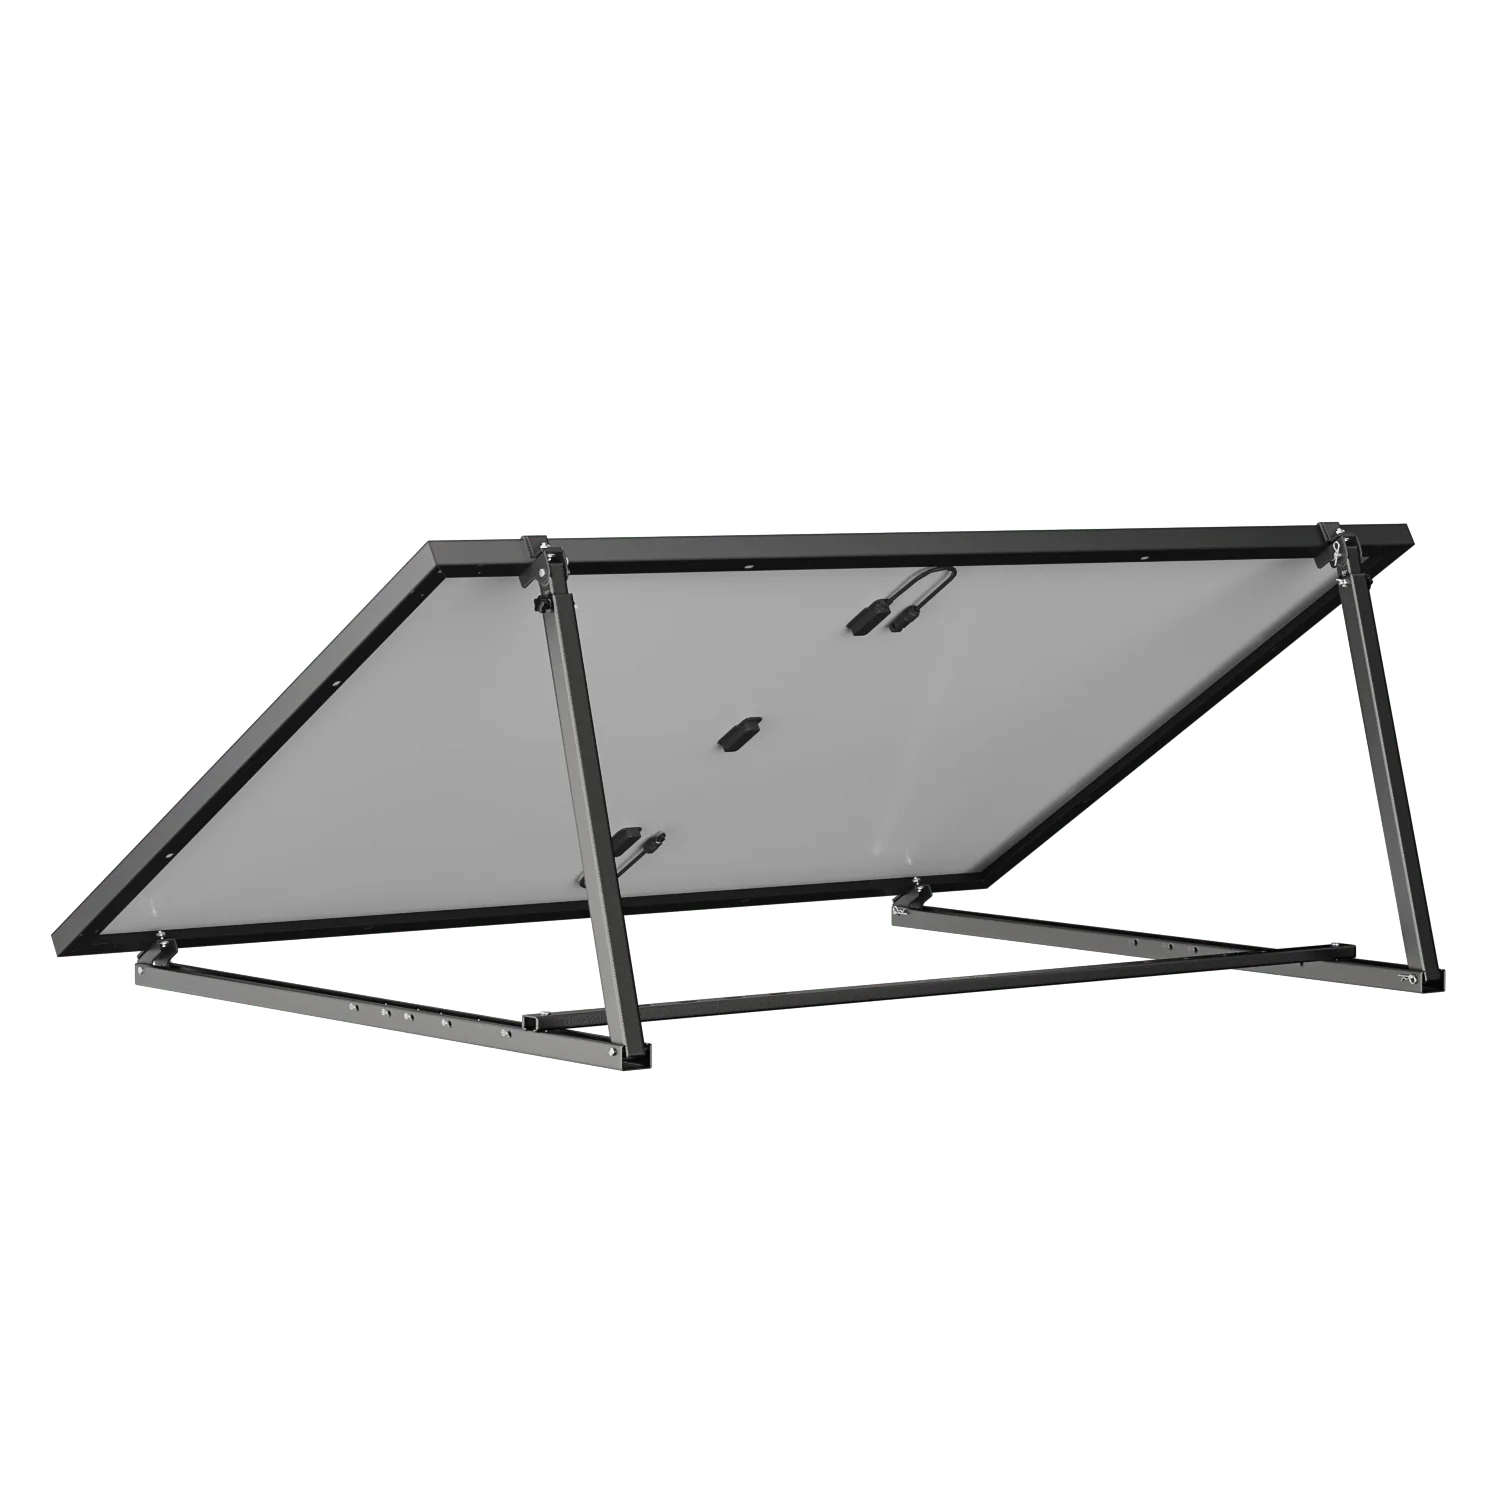
EcoFlow Halterung für Solarpanele, verstellbar, hängend und stehend (0% MwSt. gem. § 12 Abs. 3 UStG)Kann an Balkonen, Wänden oder anderen ebenen Flächen angebracht werden / Einstellbarer Winkel von 20° bis 75° / Entwickelt für EcoFlow 400 W Starren Solarpanel129,00 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
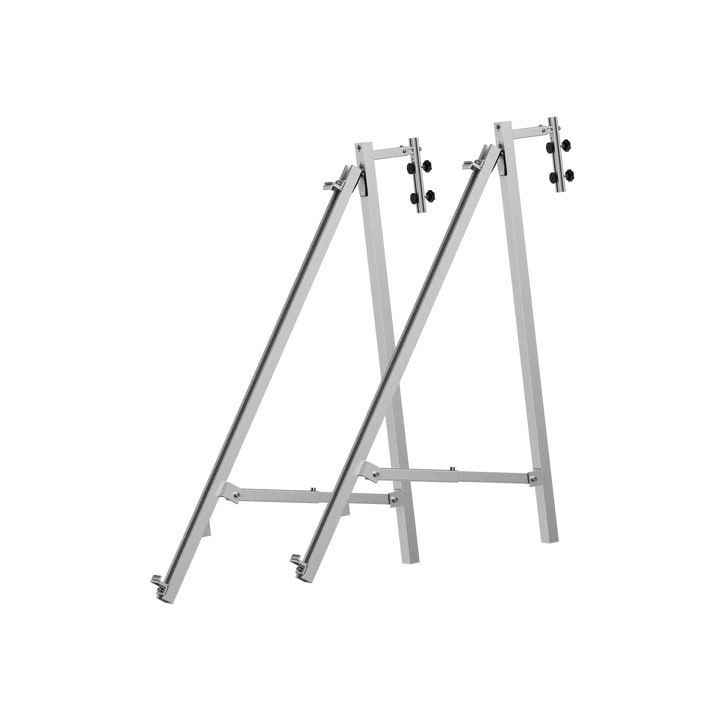
Trapezblechdach Montageset für 2 PV-Module senkrechte Montage 0% MwSt nach §12 Abs. 3 UstGTrapezblechdach Montageset für 2 Modul Photovoltaik Balkonkraftwerk - 30mm Classic Trapezprofil 400mm Für die Montage von Modulen geeignet (auf Trapezblechdächern und zur Wandmontage). Technische Daten: Farbe: Silber Länge: 400mm Breite: 80mm Höhe: 20mm Material: Aluminium Modulendklemme Klick ALU schwarz - 30mm Variable Endklemme für die Montage aller gängigen gerahmten PV-Module mit einer Höhe zwischen 28mm und 35mm. Kompatibel mit den im Shop angebotenen Aluschienen. Vormontiertes Set inklusive M8-Edelstahlinbusschraube und Feder. Einfache und schnelle Montage durch Klick-Mechanismus. Wetterfest und robust. Technische Daten: Farbe: Schwarz Länge: 70mm Höhe: Variabel für Module von 28-35mm Höhe Modulabstand: 2cm Schraube: M8 Material Profil: Aluminium Material Schraube: Edelstahl Modulmittelklemme Klick ALU schwarz 28-35mm Variable Mittelklemme zur Montage aller gängigen gerahmten PV-Module mit einer Höhe zwischen 28mm und 35mm. Kompatibel mit den im Shop angebotenen Aluschienen. Vormontiertes Set inklusive M8-Edelstahlinbusschraube und Feder. Einfache und schnelle Montage durch Klick-Mechanismus. Wetterfest und robust. Technische Daten: Farbe: Schwarz Länge: 70mm Höhe: Variabel für Module von 28-35mm Höhe Modulabstand: 2cm Schraube: M8 Material Profil: Aluminium Material Schraube: Edelstahl Lieferumfang: 6x Trapezbleche 4x Endklemme in schwarz 30mm 2x Mittelklemmen in schwarz69,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
Top-Angebote
Produkte zum Begriff UStG:
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
Ähnliche Suchbegriffe für UStG
-
EcoFlow Halterung für Solarpanele, verstellbar, hängend und stehend (0% MwSt. gem. § 12 Abs. 3 UStG)Kann an Balkonen, Wänden oder anderen ebenen Flächen angebracht werden / Einstellbarer Winkel von 20° bis 75° / Entwickelt für EcoFlow 400 W Starren Solarpanel129,00 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Trapezblechdach Montageset für 2 PV-Module senkrechte Montage 0% MwSt nach §12 Abs. 3 UstGTrapezblechdach Montageset für 2 Modul Photovoltaik Balkonkraftwerk - 30mm Classic Trapezprofil 400mm Für die Montage von Modulen geeignet (auf Trapezblechdächern und zur Wandmontage). Technische Daten: Farbe: Silber Länge: 400mm Breite: 80mm Höhe: 20mm Material: Aluminium Modulendklemme Klick ALU schwarz - 30mm Variable Endklemme für die Montage aller gängigen gerahmten PV-Module mit einer Höhe zwischen 28mm und 35mm. Kompatibel mit den im Shop angebotenen Aluschienen. Vormontiertes Set inklusive M8-Edelstahlinbusschraube und Feder. Einfache und schnelle Montage durch Klick-Mechanismus. Wetterfest und robust. Technische Daten: Farbe: Schwarz Länge: 70mm Höhe: Variabel für Module von 28-35mm Höhe Modulabstand: 2cm Schraube: M8 Material Profil: Aluminium Material Schraube: Edelstahl Modulmittelklemme Klick ALU schwarz 28-35mm Variable Mittelklemme zur Montage aller gängigen gerahmten PV-Module mit einer Höhe zwischen 28mm und 35mm. Kompatibel mit den im Shop angebotenen Aluschienen. Vormontiertes Set inklusive M8-Edelstahlinbusschraube und Feder. Einfache und schnelle Montage durch Klick-Mechanismus. Wetterfest und robust. Technische Daten: Farbe: Schwarz Länge: 70mm Höhe: Variabel für Module von 28-35mm Höhe Modulabstand: 2cm Schraube: M8 Material Profil: Aluminium Material Schraube: Edelstahl Lieferumfang: 6x Trapezbleche 4x Endklemme in schwarz 30mm 2x Mittelklemmen in schwarz69,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
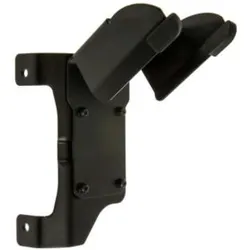
Zebra Halterung für seitliche Anbringung des Barcodescanners, Barcode Scanner ZubehörDer Zebra Montagehalter KT-SCANMNT-VC80-R ist ein seitlich montierter Halter, der speziell für Scanner entwickelt wurde und sicheren sowie stabilen Halt für Zebra Mobile Computer und Scangeräte bietet. Dieser schwarze Halter zeichnet sich durch seine robuste Bauweise aus, die Langlebigkeit und Zuverlässigkeit in anspruchsvollen Umgebungen wie Einzelhandel, Logistik und Industrie gewährleistet. Er ermöglicht einen einfachen Zugriff auf Scanner, optimiert Arbeitsabläufe durch griffbereite Positionierung und reduziert Unordnung. Kompatibel mit verschiedenen Zebra Scannermodellen, bietet er eine praktische Lösung zur Montage an Tresen, Wänden oder anderen Oberflächen. Aus hochwertigen Materialien gefertigt, widersteht er Abnutzung und bewahrt seine Funktionalität über lange Zeit. Die Installation ist unkompliziert, erfordert nur minimale Werkzeuge und das Design erlaubt schnelle Anpassungen oder Entfernung bei Bedarf. Dieses Zubehör ist ideal für Unternehmen, die ihre Scanprozesse optimieren möchten, unterstützt konstante Leistung und verringert das Risiko von Geräteschäden. Die neutrale Farbe und kompakte Form fügen sich nahtlos in professionelle Einrichtungen ein, was ihn zu einer vielseitigen Ergänzung für jede Computer- oder Scaninfrastruktur macht. Mit Schwerpunkt auf faktischen Vorteilen wie verbesserter Organisation und Geräteschutz erfüllt dieser Halter die Anwenderanforderungen an Präzision und Verlässlichkeit im täglichen Einsatz.110,32 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schwarzes Schrägdach Montageset für 2 PV-Module senkrechte Montage 0% MwSt nach §12 Abs. 3 UstGMontageset für 2 PV-Module mit senkrechter Montage auf einem schwarzen Schrägdach für Photovoltaik-Balkonkraftwerke Dieses Set ist ideal für die Montage von zwei Modulen mit Wechselrichter auf einem Schrägdach geeignet! Wichtige Hinweise: Schrauben für die Unterkonstruktion (Holzsparren) müssen separat erworben werden. Dieses Montageset ist nur für Module mit einer Höhe von 30mm geeignet! Edelstahl 1.4016 Dachhaken für Solar-Photovoltaik Garantiert Top-Qualität dank Edelstahl, einem ferritischen ~18% Chromstahl mit guter Korrosionsbeständigkeit. Der Haken ist vielseitig einsetzbar und witterungsbeständig, dank seiner Verstellbarkeit für 32 mm Lattung und seiner Anpassungsfähigkeit an alle gängigen Dachpfannen und Dachneigungen ab 20°. Geliefert wird der Artikel vormontiert. Technische Daten: Material: Edelstahl (82% Ferritstahl, 18% Chrom, sandgestrahlt, magnetisch) Maße Flachstahl: 30 x 5mm Bohrungen: 8 x 9mm M10 Edelstahl Schraube und Mutter Langloch: 40 x 10mm Höhe: 40 – 50 mm Gewicht ca. 0,7 kg 4 mm Grundplatte Zur Montage von Solaranlagen, Solarthermie und Photovoltaikanlagen WNr. 1.4016 (X6Cr17), AISI 430 3-fach verstellbarer Dachhaken 1.4016 zur Montage von Vakuumröhrenkollektoren Schwarze Aluminium-Schiene für Solaranlagen - 1,2 Meter Die Schiene ist geeignet zur Montage von Photovoltaikmodulen und Vakuumröhrenkollektoren. Mit einer Länge von 1,2m und folgenden technischen Daten: Farbe: Schwarz Material: Aluminium Maße: 40 mm x 40 mm Nut unten: M10 Schraube Nut oben: M8 Schraube Modulmittelklemme Klick aus schwarzem Aluminium (28-35mm) Diese variable Mittelklemme ermöglicht die Montage aller gängigen gerahmten PV-Module mit einer Höhe zwischen 28mm und 35mm. Sie ist kompatibel mit den angebotenen Aluschienen im Shop und wird vormontiert geliefert, inklusive M8 Edelstahlinbusschraube und Feder für eine einfache und schnelle Montage durch den Klick-Mechanismus. Technische Daten: Farbe: Schwarz Länge: 70mm Höhe: variabel für Module von 28-35mm Höhe Modulabstand: 2cm Schraube: M8 Material Profil: Aluminium Material Schraube: Edelstahl Modulendklemme Klick aus schwarzem Aluminium (30mm) Diese variable Endklemme ermöglicht die Montage aller gängigen gerahmten PV-Module mit einer Höhe zwischen 28mm und 35mm. Kompatibel zu den im Shop angebotenen Aluschienen, wird sie vormontiert geliefert, inklusive M8 Edelstahlinbusschraube und Feder für eine einfache und schnelle Montage durch den Klick-Mechanismus. Technische Daten: Farbe: Schwarz Länge: 70mm Höhe: variabel für Module von 28-35mm Höhe Modulabstand: 2cm Schraube: M8 Material Profil: Aluminium Material Schraube: Edelstahl Hammerkopfschraube mit Sperrzahnmutter M10x25mm aus Edelstahl Diese Schraube dient zur Verbindung von Dachhaken zu Aluschienen und ist ein Montageartikel für Balkonkraftwerke und Kollektoren. Dank des verwendeten Materials Edelstahl V2A sind die Montagekomponenten besonders robust und langlebig. Die Sperrzahnmutter sorgt für eine sichere Verbindung und verhindert ein selbständiges Lösen der Mutter. Technische Daten: Hammerkopfschraube: M10x25mm Edelstahl V2A Sperrzahnmutter: M10 Edelstahl V2A Lieferumfang: 2x Modulmittelklemme Klick ALU schwarz (28-35mm) 4x Modulendklemme Klick ALU schwarz (30mm) 14x Hammerkopfschraube mit Sperrzahnmutter M10x25mm Edelstahl 6x Edelstahl 1.4016 Dachhaken für Solar - Photovoltaik 4x Schwarze Aluminium-Schiene Solaranlagen (1,2 Meter) 2x Classic Flachverbinder 4 Loch99,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.